Číslo dne: 5 procent – tolik dnes stojí nová hypotéka, o 1 200 korun měsíčně víc než v březnu

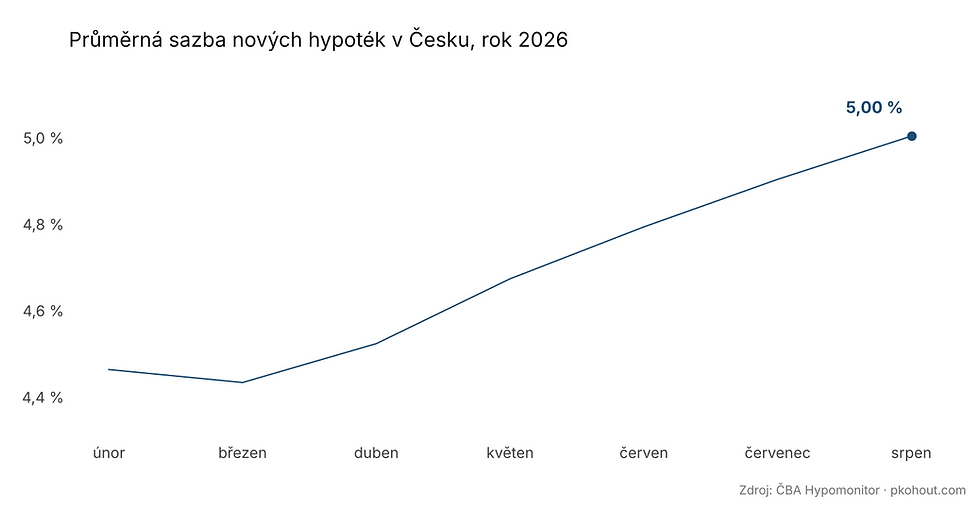
Průměrná úroková sazba nových hypoték v Česku dosáhla v srpnu 2026 přesně pěti procent. Je to pátý měsíc růstu v řadě. V březnu banky půjčovaly na bydlení za 4,43 procenta.
Číslo pochází z ČBA Hypomonitoru, který sestavuje Česká bankovní asociace společně s Českou národní bankou. Nepočítá se z reklamních nabídek, ale ze skutečně podepsaných smluv, a jednotlivé úvěry se váží podle objemu. Proto bývá nižší než sazby inzerované. Hypoindex, který měří nabídkové sazby, uváděl za srpen 5,42 procenta.
V korunách to vypadá takto. U hypotéky tři a půl milionu na třicet let činí splátka při 4,43 procenta 17 589 korun, při pěti procentech 18 789 korun. Rozdíl je 1 200 korun měsíčně, za pět let fixace zhruba 72 tisíc korun. Jde o modelový propočet, ne o údaj ze statistiky.
Zdražení nepřišlo od České národní banky. Ta letos zvedla dvoutýdenní repo sazbu jedinkrát, 19. června, z 3,50 na 3,75 procenta, a od té doby ji nechala být. To je čtvrt procentního bodu. Hypotéky mezitím zdražily o 0,57 bodu. Dlouhodobé úvěry se totiž neodvozují od sazby ČNB, ale od ceny dlouhodobých peněz na trhu. Pětiletá česká swapová sazba – cena, za kterou si banka zajistí pevný úrok na pět let dopředu – vzrostla z 4,35 procenta v červenci na 4,5 procenta v srpnu. Marže bank nad touto cenou činila v srpnu asi 0,6 procentního bodu, zatímco dlouhodobý průměr je 1,04 bodu.
Co z toho neplyne
Pět procent není historický extrém. V prosinci 2022 dosáhla průměrná sazba 5,98 procenta a celý rok 2024 vyšel v průměru na 5,07 procenta. Z pěti měsíců růstu rovněž neplyne, že růst bude pokračovat; swapové sazby se obracejí a jejich vývoj nikdo spolehlivě nepředpovídá. Nízká marže bank zároveň neznamená, že banky nemohou zdražit dál. A průměr neříká nic o konkrétní nabídce. Rozdíly mezi bankami bývají větší než celý letošní posun průměru.
Pro českého klienta z toho plyne jedna nenápadná věc. Sazba hypotéky se nedá odvodit ze sazby ČNB. Kdo odkládá žádost a čeká na snížení repo sazby, může se dočkat snížení, které se do hypoték nepřenese. Porovnání nabídek několika bank je spolehlivější než odhadování trhu.
Zdroj: ČBA Hypomonitor, data za srpen 2026 (zveřejněno 16. 9. 2026); Česká národní banka, rozhodnutí bankovní rady z 18. 6. 2026; Hypoindex za srpen 2026. Stav k 12. 10. 2026.


Komentáře